Domain alerter.de kaufen?
Wir ziehen mit dem Projekt
alerter.de um.
Sind Sie am Kauf der Domain
alerter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alerter.de kaufen?
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **

Ähnliche Suchbegriffe für Autofluoreszenz-Analyse AFA
Top-Angebote
Produkte zum Begriff Autofluoreszenz-Analyse AFA:
-
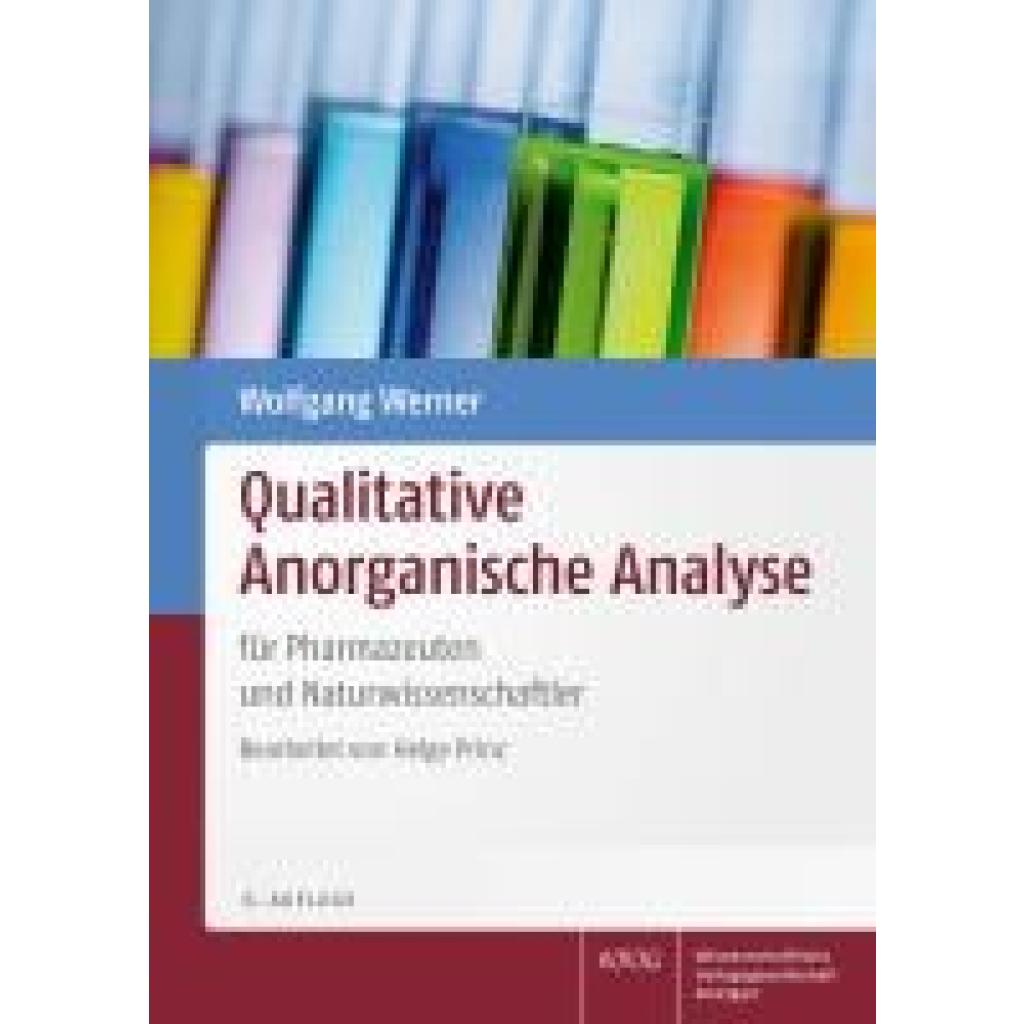
Werner, Wolfgang: Qualitative Anorganische AnalyseQualitative Anorganische Analyse , Erfolgreich durchs Erstsemesterpraktikum Seit Jahrzehnten ist der "Werner" ständiger Begleiter tausender Studierender, die sich in einem ihrer ersten Laborpraktika mit der Qualitativen Analyse beschäftigen. Dabei kommen auch der Arzneibuchbezug und pharmazeutisch relevante Aspekte ausgewählter Anorganika nicht zu kurz. Mit dem "Werner" trainieren und üben Sie grundlegende Arbeitstechniken im Labor und lernen chemische Grundprinzipien, Reaktionstypen und Gesetzmäßigkeiten am Beispiel ausgewählter Identitätsreaktionen kennen. Nebenbei schärfen Sie den Blick für die unterschiedlichsten Eigenschaften anorganischer Arznei-, Hilfs- und Schadstoffe. Sie erfahren dank praxiserprobter Hinweise und Vorgehensweisen, wie Sie ganz unterschiedliche Kationen und Anionen sicher identifizieren und systematisch trennen können. Auch der Umgang mit schwerlöslichen Substanzen und Störionen und die systematische Analyse auch komplex zusammengesetzter Stoffgemische werden aufgezeigt. Mit Hilfe zahlreicher Tabellen behalten Sie bei allen Arbeitsgängen den Überblick. , Kupplungszüge > Sport-Getriebe , Auflage: überarbeitete Auflage, Erscheinungsjahr: 20240701, Produktform: Kartoniert, Autoren: Werner, Wolfgang, Redaktion: Prinz, Helge, Edition: NED, Auflage: 24006, Auflage/Ausgabe: überarbeitete Auflage, Seitenzahl/Blattzahl: 348, Keyword: Analyse; Chemie; Für Studium und Fortbildung; Pharmazie; Qualitative anorganische, Fachschema: Analyse (chemisch, physikalisch)~Schnellanalyse~Spurenanalyse~Thermoanalyse~Chemie~Anorganische Chemie~Chemie (anorganisch), Fachkategorie: Anorganische Chemie, Warengruppe: HC/Anorganische Chemie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 352 Blätter, Länge: 238, Breite: 172, Höhe: 20, Gewicht: 680, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werbungskosten: AfA-Bemessungsgrundlage bei entgeltlichem und unentgeltlichem Erwerb, Ermittlung der fiktiven Anschaffungskosten, AfA-Satz,Werbungskosten: Afa-bemessungsgrundlage Bei Entgeltlichem Und Unentgeltlichem Erwerb, Ermittlung Der Fiktiven Anschaffungskosten, Afa-satz, Nutzungsdauer, Taschenbuch Von Kerstin Jakobitsch, Grin, 978-3-640-79588-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **
-
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **
-
Was gehört zur Gebäude AfA?
Zur Gebäude AfA gehören alle Gebäude, die dauerhaft genutzt werden und eine Nutzungsdauer von mehr als einem Jahr haben. Dazu zählen beispielsweise Wohnhäuser, Bürogebäude, Fabrikhallen, Lagerhallen und Geschäftsgebäude. Auch Gebäude, die für gewerbliche oder freiberufliche Tätigkeiten genutzt werden, gehören zur Gebäude AfA. Die Abschreibung erfolgt über die Nutzungsdauer des Gebäudes und wird in der Regel linear vorgenommen. Es ist wichtig, die Gebäude AfA korrekt zu berechnen, um steuerliche Vorteile optimal nutzen zu können. **
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
Was gehört zur AfA Immobilien?
Zur AfA (Absetzung für Abnutzung) von Immobilien gehören Gebäude und Gebäudeteile, die aufgrund ihrer Nutzung einer Abnutzung unterliegen. Dazu zählen beispielsweise Wohnhäuser, Gewerbeimmobilien, Lagerhallen und Bürogebäude. Auch Einrichtungsgegenstände wie Heizungsanlagen, Aufzüge oder Einbauküchen können zur AfA gehören, sofern sie fest mit dem Gebäude verbunden sind. Die AfA ermöglicht es, die Anschaffungs- oder Herstellungskosten von Immobilien über die Nutzungsdauer steuerlich geltend zu machen und somit die steuerliche Belastung zu reduzieren. Es handelt sich also um eine wichtige steuerliche Abschreibungsmöglichkeit für Immobilienbesitzer. **
Top-Angebote
Produkte zum Begriff Autofluoreszenz-Analyse AFA:
-
Werner, Wolfgang: Qualitative Anorganische AnalyseQualitative Anorganische Analyse , Erfolgreich durchs Erstsemesterpraktikum Seit Jahrzehnten ist der "Werner" ständiger Begleiter tausender Studierender, die sich in einem ihrer ersten Laborpraktika mit der Qualitativen Analyse beschäftigen. Dabei kommen auch der Arzneibuchbezug und pharmazeutisch relevante Aspekte ausgewählter Anorganika nicht zu kurz. Mit dem "Werner" trainieren und üben Sie grundlegende Arbeitstechniken im Labor und lernen chemische Grundprinzipien, Reaktionstypen und Gesetzmäßigkeiten am Beispiel ausgewählter Identitätsreaktionen kennen. Nebenbei schärfen Sie den Blick für die unterschiedlichsten Eigenschaften anorganischer Arznei-, Hilfs- und Schadstoffe. Sie erfahren dank praxiserprobter Hinweise und Vorgehensweisen, wie Sie ganz unterschiedliche Kationen und Anionen sicher identifizieren und systematisch trennen können. Auch der Umgang mit schwerlöslichen Substanzen und Störionen und die systematische Analyse auch komplex zusammengesetzter Stoffgemische werden aufgezeigt. Mit Hilfe zahlreicher Tabellen behalten Sie bei allen Arbeitsgängen den Überblick. , Kupplungszüge > Sport-Getriebe , Auflage: überarbeitete Auflage, Erscheinungsjahr: 20240701, Produktform: Kartoniert, Autoren: Werner, Wolfgang, Redaktion: Prinz, Helge, Edition: NED, Auflage: 24006, Auflage/Ausgabe: überarbeitete Auflage, Seitenzahl/Blattzahl: 348, Keyword: Analyse; Chemie; Für Studium und Fortbildung; Pharmazie; Qualitative anorganische, Fachschema: Analyse (chemisch, physikalisch)~Schnellanalyse~Spurenanalyse~Thermoanalyse~Chemie~Anorganische Chemie~Chemie (anorganisch), Fachkategorie: Anorganische Chemie, Warengruppe: HC/Anorganische Chemie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 352 Blätter, Länge: 238, Breite: 172, Höhe: 20, Gewicht: 680, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
-
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für Autofluoreszenz-Analyse AFA
-
Werbungskosten: AfA-Bemessungsgrundlage bei entgeltlichem und unentgeltlichem Erwerb, Ermittlung der fiktiven Anschaffungskosten, AfA-Satz,Werbungskosten: Afa-bemessungsgrundlage Bei Entgeltlichem Und Unentgeltlichem Erwerb, Ermittlung Der Fiktiven Anschaffungskosten, Afa-satz, Nutzungsdauer, Taschenbuch Von Kerstin Jakobitsch, Grin, 978-3-640-79588-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **
-
Was gehört zur Gebäude AfA?
Zur Gebäude AfA gehören alle Gebäude, die dauerhaft genutzt werden und eine Nutzungsdauer von mehr als einem Jahr haben. Dazu zählen beispielsweise Wohnhäuser, Bürogebäude, Fabrikhallen, Lagerhallen und Geschäftsgebäude. Auch Gebäude, die für gewerbliche oder freiberufliche Tätigkeiten genutzt werden, gehören zur Gebäude AfA. Die Abschreibung erfolgt über die Nutzungsdauer des Gebäudes und wird in der Regel linear vorgenommen. Es ist wichtig, die Gebäude AfA korrekt zu berechnen, um steuerliche Vorteile optimal nutzen zu können. **
-
Was gehört zur AfA Bemessungsgrundlage?
Zur AfA Bemessungsgrundlage gehören alle Anschaffungs- und Herstellungskosten eines Wirtschaftsguts, die für die Nutzungsdauer des Gegenstands relevant sind. Dazu zählen beispielsweise der Kaufpreis, die Transportkosten, Montagekosten und auch nachträgliche Anschaffungskosten für Erweiterungen oder Modernisierungen. Nicht zur AfA Bemessungsgrundlage gehören hingegen laufende Betriebskosten wie zum Beispiel Reparatur- oder Wartungskosten. Die AfA Bemessungsgrundlage bildet die Grundlage für die Abschreibung des Wirtschaftsguts über seine Nutzungsdauer hinweg und dient somit der Ermittlung des steuerlich absetzbaren Wertverlusts. **
-
Was gehört zur AfA Immobilien?
Zur AfA (Absetzung für Abnutzung) von Immobilien gehören Gebäude und Gebäudeteile, die aufgrund ihrer Nutzung einer Abnutzung unterliegen. Dazu zählen beispielsweise Wohnhäuser, Gewerbeimmobilien, Lagerhallen und Bürogebäude. Auch Einrichtungsgegenstände wie Heizungsanlagen, Aufzüge oder Einbauküchen können zur AfA gehören, sofern sie fest mit dem Gebäude verbunden sind. Die AfA ermöglicht es, die Anschaffungs- oder Herstellungskosten von Immobilien über die Nutzungsdauer steuerlich geltend zu machen und somit die steuerliche Belastung zu reduzieren. Es handelt sich also um eine wichtige steuerliche Abschreibungsmöglichkeit für Immobilienbesitzer. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.